Cuál es el proceso de compraventa de inmuebles en España

En la compraventa destacan 2 elementos esenciales: La cosa objeto de venta y el precio a pagar por ella.

Llegado el acuerdo entre vendedor y comprador, es necesario acreditar si el vendedor tiene capacidad para vender, si es propietario del inmueble o requiere autorización de un tercero.

Seguidamente ha de valorarse si el inmueble objeto de la venta cumple con las características que el vendedor indica, urbanísticamente,  de habitabilidad, de eficiencia energética, si tiene cargas de comunidad pendientes o impuesto no pagados, , o que no tenga cargas como hipotecas y embargos.

Por parte del comprador debe conocerse cómo va a pagar el precio y de dónde proviene el dinero que va a emplear para efectuar la compras, y si la compra es para sí , para el régimen matrimonial o en nombre de una sociedad,

La compraventa inmobiliaria, ha de hacerse mediate un documento que pruebe su celebración, en escritura pública que debe inscribirse en el registro de la propiedad y en catastro y debe comunicarse al ayuntamiento para hacer el pago del impuesto municipal de plusvalía  y futuros pagos de IBI.

El proceso de compraventa es altamente seguro, si se siguen todos los puntos.

Hacia la nueva gestión de los puertos.

El puerto de recreo concebido como una instalación para la botadura, izada, amarre y servicio de embarcaciones ha de evolucionar para convertirse un centro de atracción y generador actividades.  

La experiencia de los últimos años acredita que la mera operativa portuaria es insuficiente para sostener económicamente las instalaciones náuticas. La demanda típicamente cautiva ha descendido.  

Las normas de contratación administrativa lanzan irremediablemente al concesionario a convertirse en un mero colaborador de la administración, ejecutor de obra pública y prestador de un servicio portuario.  

Según Gabriel de Sandoval, (FEAPDT) la nueva gestión de las instalaciones náuticas de recreo deben apoyarse en centros de atracción que den valor a cada marina, promuevan el acercamiento de nuevos usuarios y clientes que supongan un incremento de visitantes y de la facturación a final de año.  

El alma que otorga valor concesional se consigue con diversas fórmulas que van con la idiosincrasia de los gestores.  

El “core business” de la instalación náutica puede basarse en la exclusividad: generar un ambiente exclusivo es un nicho que tiene su parte de mercado y puede atraer a nuevos usuarios .

La gestión y complemento del ocio familiar es un punto a considerar. La portada del Boating Times de Long Island d es muy elocuente sobre de la necesidad de atender a las necesidades de las familias: la revista destaca en la portada una foto de seis niños felices en el pantalán, con los enunciados: “seguridad de los pequeños”, “menos estrés y más navegar”. Debemos promover actividades que pueden hacer las familias en el puerto después de un día de navegación.  

Las escuelas de vela y de titulaciones náuticas o los campus de verano son una fuente de visitas recurrentes. Claro, es fuente de visitantes si se hace de manera profesional y con vocación, en caso contrario … no viene nadie.  

La oferta gastronómica que tenga una calidad asimilada a los restaurantes de la zona es una buena razón para acceder a las instalaciones portuarias. Pensemos en la distancia a la que estamos dispuestos a desplazarnos para ir a un restaurante preferido un fin de semana, o a diario. Todo puerto debería disponer de Salas polivalentes para hacer conferencias, eventos publicitarios, fiestas de cumpleaños o si se tercia alguna boda. Una boda al lado del mar en un puerto, ¿por qué no?.  

El servicio total a la embarcación también tiene su fórmula de éxito. La instalación portuaria se encarga del amarre, mantenimiento y puesta apunto de la embarcación, su invernada, talleres, tiendas… todo lo relacionado con la embarcación.

Pero hay elementos que como el valor, se le supone: El éxito pasa por la profesionalización del staff y personal de servicios complementarios, que han de estar a la altura del usuario; y por el compromiso del concesionario a realizar las remodelaciones que doten del mejor abrigo y seguridad a la embarcación.
La náutica deportiva pierde la bonificación de 20 céntimos en la compra de combustible.

El gobierno excluye de la bonificación del combustible de 20 céntimos a las embarcaciones destinadas a la “navegación privada de recreo”.

Según el RDL 11/2022, … “Quedan excluidos de la bonificación los productos … utilizados como carburante en la navegación privada de recreo.

A estos efectos se entiende por “navegación privada de recreo” la realizada mediante la utilización de una embarcación, que no sea de titularidad pública, por su propietario o por la persona que pueda utilizarla, mediante arrendamiento o por cualquier otro título, para fines no comerciales y, en particular, para fines distintos del transporte de pasajeros o mercancías o de la prestación de servicios a título oneroso.”

Real Decreto-ley 11/2022, que prorroga las medidas para responder a las consecuencias económicas de la guerra de Ucrania,  y para hacer frente a situaciones de vulnerabilidad social,  ha dejado sin prórroga  la venta de carburantes para las embarcaciones de recreo.

Redacción del Art 15 del  Real Decreto-ley 6/2022, de 29 de marzo, por el que se adoptan medidas urgentes en el marco del Plan Nacional de respuesta a las consecuencias económicas y sociales de la guerra en Ucrania.

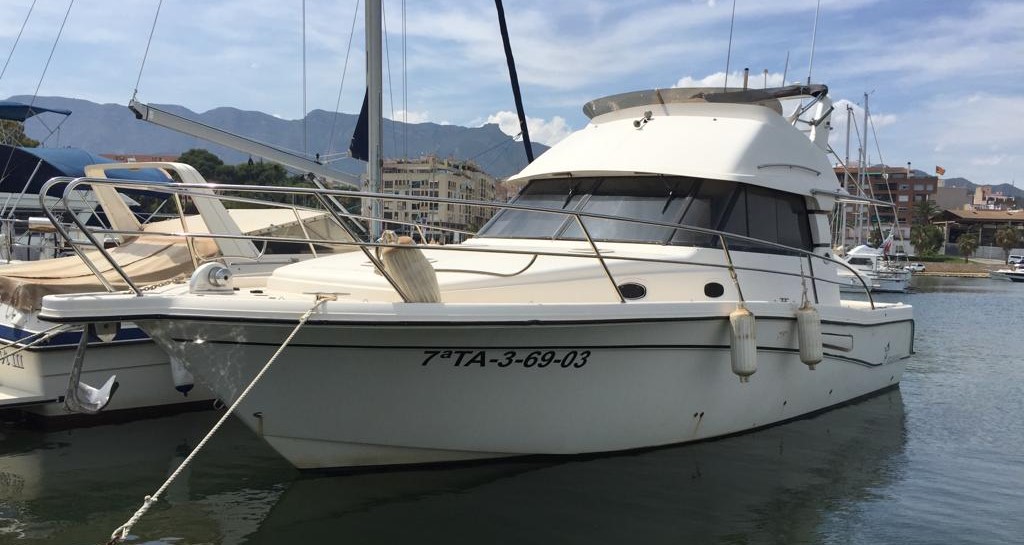
Tasa embarcaciones deportivas o de recreo (TA5) en Cataluña.

Embarcación deportiva

El hecho imponible de la tasa de las embarcaciones deportivas o de recreo (TA5) consiste en la utilización por las embarcaciones deportivas o de recreo de las aguas del puerto, canales de acceso, obras de abrigo y, si procede, de las zonas de anclaje o de las instalaciones de amarre, atraque en muelles o en muelles de pilotes del puerto, accesos terrestres y vías de circulación.

En las infraestructuras portuarias otorgadas en autorización, concesión o contrato administrativo, la concesionaria o autorizada tiene la condición de sustituto del contribuyente.

En las infraestructuras portuarias en régimen de concesión o autorización, el pago de la deuda tributaria es exigible por el método de «estimación directa» mensualmente, o por previa solicitud por «estimación objetiva», por adelantado con periodicidad anual.

En el método de estimación directa, la cuota íntegra de la tasa se determina multiplicando las cuantías fijas que se señalan a continuación por la superficie de Dominio público portuario utilizada y por el número de días de utilización.
a) Embarcaciones de base: 0,040 euros.
b) Embarcaciones transeúntes: 0,061 euros.

Los buques con una superficie ocupada superior a 100 metros cuadrados están sujetos a estimación directa.

En el método de estimación objetiva, la cuota íntegra de la tasa se determina multiplicando la cuantía fija de 0,020 euros por los metros de amarre disponible y por 365 días.

Los metros de amarre disponible se calculan multiplicando el número de amarres utilizados por la superficie de dominio público portuario utilizada por una embarcación tipo.

La superficie ocupada por una embarcación tipo no puede ser inferior a 10 metros cuadrados ni superior a 100 metros cuadrados. Corresponde a Ports de la Generalitat determinar anualmente la superficie ocupada por una embarcación tipo en cada infraestructura portuaria en régimen de concesión o autorización. A tal efecto, los acuerdos que adopte Ports de la Generalitat deben ir precedidos de un período de información pública por un plazo no inferior a veinte días y de un estudio que justifique su procedencia.
Para su eficacia, dichos acuerdos deben publicarse en el «DOGC» antes del 1 de enero de cada año. Si en un ejercicio concreto Ports de la Generalitat no adopta dicho acuerdo, debe entenderse tácitamente prorrogado el adoptado en el ejercicio anterior.

La cuota íntegra de la tasa puede ser objeto de alguna de las siguientes bonificaciones:
a) Acogerse al método de estimación objetiva ( Bonificación 50 % de la cuota íntegra de la tasa).
b) Fomentar la náutica popular (bonificación del 20% de la cuota íntegra de la tasa.

Enlace de la REGULACION CONSOLIDADA

Qué es la inspección técnica del edificio.

La Inspección Técnica de los Edificios de Vivienda, así como del Certificado de Aptitud, documento relacionado con dicha inspección son informaciones cuya entrega al comprador será necesaria para poder realizar la compraventa.

Es obligatorio que todos los edificios se sometan a la inspección técnica antes de los 45 años de antigüedad. En la normativa se estableció un periodo de transición gradual para su puesta en marcha, el cual finalizó el 31 de diciembre de 2020. Por ello , las edificaciones, ya se trate de viviendas plurifamiliares o unifamiliares, que tengan más de 45 años, debe someterse a esta inspección técnica del edificio.

Hecha la inspección deben calificarse si existen deficiencias:

Las deficiencias muy graves, representan un riesgo inminente y generalizado para la estabilidad del edificio o para la seguridad de personas y bienes, y que requieren de una intervención inmediata, desalojar el edificio y declarar su ruina.

Las deficiencias graves, son aquellas que representan un riesgo inminente para la estabilidad o la seguridad de determinados elementos del edificio o graves problemas de salubridad, y que suponen un riesgo para la seguridad de personas y bienes, requiriendo para su subsanación una primera intervención en forma de medidas cautelares, así como una ulterior ejecución de obras de reparación.

Las deficiencias importantes, son aquellas que, aún sin representar un riesgo inminente para la estabilidad del edificio o para la seguridad de personas y bienes, afectan a su salubridad y funcionamiento, al presentar un proceso de pérdida gradual de prestaciones básicas. En estos casos, será necesario realizar una intervención correctora.

Las deficiencias leves, son aquellas no subsumibles en los casos anteriores, y que hacen necesario la realización de trabajos de mantenimiento preventivo o corrector para evitar su agravamiento.

En cualquier caso, si se detectaren deficiencias graves o muy graves, el técnico contratado las debe comunicar de forma inmediata tanto a la propiedad como al Ayuntamiento en el que se hallare sita la finca, a los efectos de que se puedan adoptar medidas cautelares preventivas sin demora alguna.

El valor de referencia en la transmisión de los amarres para la Agencia Tributaria.

amarre Club Vela Blanes

El 1 de enero de 2022 entró en vigor la  Ley 11/2021 de 9 de julio, que modifica el cálculo la base imponible del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentos (ITPAJD) y del Impuesto sobre Sucesiones y Donaciones (ISD) cuando afecta a «bienes inmuebles» .

A partir de 2022 el «valor de referencia señalado por el catastro» es el elemento determinante de la base imponible cuantificando el valor de los inmuebles.

En lo que afecta al valor de los amarres, la Generalitat de Catalunya ha manifestado que NO EXISTE VALOR DE REFERENCIA PARA LOS AMARRES y que la guía continuará siendo el valor de €/m2 de agua que configuran los derechos de uso preferente de amarre y que tradicionalmente vienen publicándose cada año.

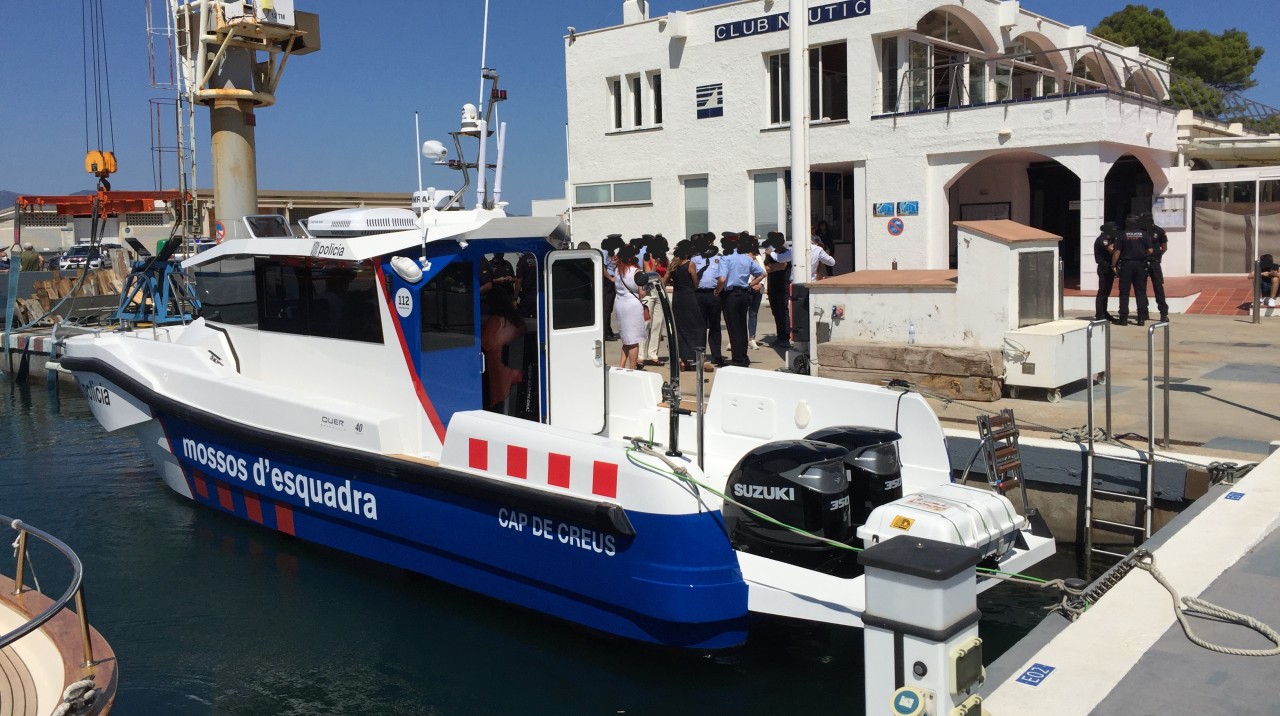
Unidad Marítima de los Mossos d’Esquadra

«La Policía de la Generalitat – Mossos d’Esquadra ejerce en las infraestructuras del sistema portuario sus funciones de policía integral, incluidas la protección y la custodia de las mismas, en colaboración y coordinación con las policías locales, de acuerdo con lo establecido en la presente ley y en la legislación en materia de policía local.» (Disposición Adicional novena de la Ley 10/2019).

El artículo 164 del Estatuto de Catalunya de 2006, establece la competencia de la Generalitat sobre la  creación y la organización de la Policía de la Generalitat-Mossos d’Esquadra, con un ámbito de actuación en el conjunto del territorio de Cataluña.

En el ejercicio de sus funciones, dentro del marco de las competencias que corresponden a la Generalitat, el Cuerpo de «Mossos d’Esquadra» tiene el carácter de policía ordinaria e integral y actúa en todo el territorio de Cataluña. Los miembros del Cuerpo gozan, a todos los efectos legales, de la condición de agentes de la autoridad.

La Dirección General de la Marina Mercante firmó en junio de 2021 (AQUI puede ver el BOE 10/6/2021)  un convenio con el Instituto de Seguridad Pública de Cataluña, para la formalización de la formación marítima que deben recibir los integrantes del Cuerpo de Mossos d’Esquadra y del Cuerpo de Bomberos de la Generalidad de Cataluña para el gobierno de las embarcaciones.

La Policía Marítima de los Mossos d’Esquadra tendrá base en Palamós, Vilanova i la Geltrú, y la Ametlla de Mar, y mantendrá coordinación con el Servicio Marítimo de la Guardia Civil.

El ámbito de actuación de la Policía Marítima se extiende a todas las instalaciones portuarias de Cataluña y sus funciones son:

  • La vigilancia, y patrullaje de las aguas marítimas para prevenir la comisión de delitos y las infracciones administrativas.
  • La protección, auxilio e información a los usuarios de las instalaciones portuarias y   apoyo a las personas y embarcaciones que lo necesiten.
  • La denuncia de las infracciones administrativas en el ámbito de la reglamentación náutica comercial, pesquera y deportiva.
  • La inspección y control de los entornos naturales marítimos y la persecución de las actividades que atenten contra la normativa medioambiental.
  • El salvamento marítimo, en colaboración con el resto de los organismos e instituciones que participan.

La policía mantendrá su colaboración con la otras fuerzas y cuerpos de seguridad: Policía Nacional de Fronteras, la Guardia Civil, las Policías Portuarias y las policías locales.

La unidad marítima depende de la Comisaria General de Movilidad.