La TASA T0 con IVA o sin IVA: Acción de reembolso sin hecho imponible del IVA.

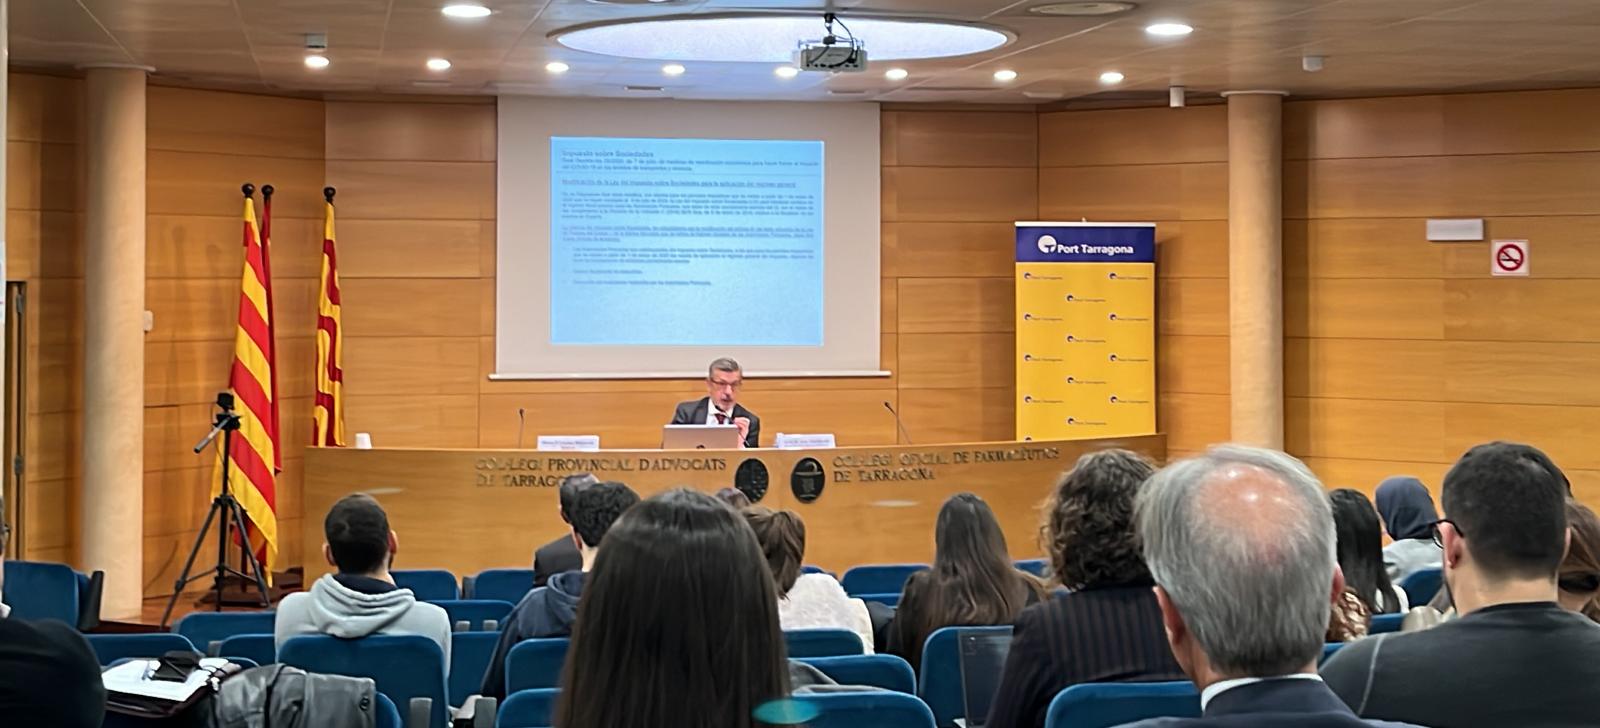
jornada puertos Tarragona 2022

Durante las IX jornadas portuarias de Tarragona en el tema desarrollado por el ponente Jordi Joan de Casadevall (Crowe) sobre la especialidad del impuesto de sociedades e IVA en puertos se valoró si la Tasa de Ayudas a la Navegación T0 debe facturase con o sin IVA.

Resulta pacífico que las Autoridades Portuarias deben facturar la tasa T0 sin IVA, y sobre la reflexión de si los concesionarios deben o no refacturar la tasa T0 con o sin IVA se inició el debate.

Por parte de Crowe, se considera que la T0  genera una «acción de reembolso» y no un «hecho imponible del IVA» entre el concesionario y el usuario.

El Servicio de señalización marítima lo prestan las Autoridades Portuarias en colaboración con Puertos del Estado,  y los sujetos pasivos beneficiarios son los titulares de las embarcaciones, no los concesionarios.

Es cierto que la ley portuaria (TRLPEMM) para facilitar la recaudación de la tasa designa la figura del “sustituto del contribuyente” al concesionario, pero el sustituto del contribuyente, frente el sujeto pasivo amarrista, tiene una “acción de reembolso” para que le devuelvan lo que ha pagado por ello.

Según Crowe, no hay hecho imponible del IVA entre concesionario y usuario,  porque no le presta un servicio por la tasa de señalización marítima. Lo único que hace el concesionario como sustituto del contribuyente es pedir un reembolso, y recuperar lo que ha pagado por cuenta del armador.

El servicio de la T0 lo presta la autoridad portuaria, y por tanto, no hay hecho imponible del IVA en la relación que existe entre el concesionario y el titular de la embarcación amarrada que está en su puerto.

Desde Puertos del Estado, la Tasa de señalización se factura sin IVA, y para el ente, aun cuando se liquide la tasa por estimación simplificada no existe duda sobre cuáles son las embarcaciones afectadas dado que es el propio concesionario quien lo determina. El razonamiento tiene lógica dado que el concesionario conoce qué embarcación tiene Puerto Base, y cual está en tránsito y quien debe abonar la tasa.

Las consultas vinculantes del ministerio de hacienda reiteran que la refacturación debe hacerse con IVA al considerarse un elemento accesorio V0256-23.

info@jaumeprats.legal

Qué es el Certificado de Eficiencia Energética

Todo propietario arrendador tiene la obligación de poner a disposición de los compradores o usuarios de los edificios un certificado de eficiencia energética que deberá incluir información objetiva sobre la eficiencia energética de un edificio.

El certificado de eficiencia energética del edificio o de la parte del mismo contendrá como mínimo la siguiente información:

a) Identificación del edificio o de la parte que se certifica, incluyendo su referencia catastral.

b) Indicación del procedimiento reconocido utilizado para obtener la calificación de eficiencia energética.

c) Indicación de la normativa sobre ahorro y eficiencia energética de aplicación en el momento de su construcción.

d) Descripción de las características energéticas del edificio: envolvente térmica, instalaciones térmicas y de iluminación, condiciones normales de funcionamiento y ocupación, condiciones de confort térmico, lumínico, calidad de aire interior y demás datos utilizados para obtener la calificación de eficiencia energética del edificio.

e) Calificación de eficiencia energética del edificio expresada mediante la etiqueta energética.

f) Para los edificios existentes, documento de recomendaciones para la mejora de los niveles óptimos o rentables de la eficiencia energética de un edificio o de una parte de este, a menos que no exista ningún potencial razonable para una mejora de esa índole en comparación con los requisitos de eficiencia energética vigentes.

Toda compraventa debe incluir el certificado de eficiencia energ

Licitación: Competencia de proyectos.

La ley de puertos del Estado y de la Marina Mercante introdujo la posibilidad que las entidades sin ánimo de lucro que tenían ciertas limitaciones con las esloras indicativas que su voluntad no era una explotación intensiva de las instalación si no la promoción social del deporte debía ser protegidas para que pudiera continuarse con esta misma condición.   

En especial el artículo 86 LPEMM entendía que no era necesario la convocar concurso sobre dársenas e instalaciones náutico deportivas construidas o no por particulares, cuando el solicitante sea un club náutico u otro deportivo sin fines lucrativos, siempre que las condiciones de la concesión establezcan como máximo un límite del 20 por ciento para el número de atraques destinados a embarcaciones con eslora superior a 12 m.   

La competencia de proyectos es un proceso más simple pero que garantiza igualmente la libre concurrencia y la publicidad en la contratación. La modificación fue presentada como un éxito para los clubs.    La inexistencia de concurso no equivale a renovación automática y y por ello se previó la aplicación del tramite de competencia de proyectos”  

La competencia de proyectos supone que el club interesado, ha de presentar una solicitud ante la autoridad portuaria que mediante anuncio, que se publica en el «Boletín Oficial del Estado», indica la apertura de un plazo de un mes para la presentación de otras solicitudes que tengan, según se determine por la Autoridad Portuaria, el mismo o distinto objeto que aquélla.   

En este trámite de competencia de proyectos se respetará la confidencialidad de los proyectos y de la documentación aportada.    Cuando en el trámite de competencia de proyectos se formulen varias solicitudes, el Consejo de Administración, seleccionará aquélla que, a su juicio, tenga mayor interés portuario, motivado en la captación de nuevos tráficos, compatibilidad con otros usos, inversión, rentabilidad, entre otros, y continuará la tramitación.   

Las autoridades portuarias ha de ser transparentes en su interpretación de qué es lo mejor para ese espacio náutico deportivo, y si no les interesan los clubs se ha de exponer abiertamente.   

La licitación de un espacio deportivo para Puertos de Estado, salvo contadas excepciones, irrelevante. y tal vez seria el momento para desarrollar dentro de “Puertos del Estado” un equipo especializado en náutica deportiva que genere criterios.   

En todos estos procesos de renovaciones fallidas, los más perjudicados son los trabajadores de los clubes, la actividad deportiva y los usuarios más modestos : si hay una misma actividad, con los mismos clientes lo justo es la subrogación del personal, porque el nuevo concesionario sí que va quedarse con los activos y con los clientes. 

Que es la TASA T0 o de Señalización marítima

¿Qué es la Tasa T0?

La Tasa T0 es la que se paga por el “servicio de señalización marítima” que corresponde a la instalación, mantenimiento, control e inspección de dispositivos visuales, acústicos, electrónicos o radioeléctricos, activos o pasivos, destinados a mejorar la seguridad de la navegación y los movimientos de los buques en el mar litoral español.

¿Quién debe pagar la tasa T0?.

El propietario del buque o embarcación, el naviero, y el capitán o patrón del buque o embarcación es el que debe pagar la tasa T0 una sola vez al matricular la embarcación, si tiene menos de 9 metros de eslora; o bien anualmente si se es propietario de una motora de eslora es mayor de 9 m o un velero mayor de 12 metros.

¿Cómo se paga?

Cada autoridad portuaria tiene habitada en su portal digital el enlace para el cobro de las tasas portuarias

Sobre la tasa T0 para embarcaciones deportivas es el concesionario del puerto donde la embarcación tenga el “puerto base” el encargado del cobro y pago de la tasa ( gestión) al tener el concesionario la consideración de sujetos pasivos sustitutos.

¿Cómo puede el concesionario conocer las medidas de la embarcación??

Para el cobro y pago de la tasa es recomendable entregar al concesionario copia de la documentación de la embarcación y con ello pueda identificar la eslora y manga reales.

¿Quién me da la Justificación del pago de la Tasa T0?

El concesionario es el que ha de entregar certificado del pago de la tasa, dado que es el que tiene la relación con la respectiva autoridad portuaria.

¿Puedo impugnar la tasa T0?

Si , si la tasa ha estado mal liquidada o el cobro no se corresponde con las medidas reales de la embarcación se pude impugnar.

¿Cómo calculo lo que tengo que pagar por tasa T0?

La tasa T0 se calcula multiplicando 9,12 Euros/m2 por los metros de eslora y mangas reales que tenga la embarcación.

¿He de pagar la tasa T0 si voy en tránsito?

Si pago la Tasa T0 en mi puerto base, no tengo que pagar la tasa T0 cuando entre en puertos en los que esté en tránsito.

Las embarcaciones en tránsito que no hayan pagado T0 en su Puerto Base, deben pagar la tasa T0 por días.

¿Me puede cobrar el Iva de la Tasa T0?

Las liquidaciones de la tasa TO emitidas por las Autoridades portuarias van sin IVA porque no son tasas estrictamente portuarias.

Si tienes dudas sobre la tasa T0 puedes formular consulta a Anna@Jaumeprats.legal

¿Qué es la cédula de habitabilidad?

La cédula de habitabilidad es el certificado administrativo que acredita que una vivienda reúne las condiciones de habitabilidad que la hacen apta para el uso y residencia de personas.

La obtención de la cédula de habitabilidad implica que la vivienda reúne los requisitos técnicos mínimos de habitabilidad, pero ello no implica la legalización de la construcción en lo que se refiere a su adecuación al uso de la vivienda o a la normativa urbanística.

Todas la viviendas están obligadas a tener cédula de habitabilidad y que cumplan una exigencias mínimas.

La cédula de habitabilidad tendrá una vigencia de 25 años para viviendas de nueva construcción, mientras que para cédulas de segunda ocupación y de primera ocupación de rehabilitación, su vigencia se reduce a 15 años, y es un documento imprescindible para contratación de suministros de agua, luz, gas, telecomunicaciones.

La cedula incorpora los siguientes datos:

  • Los datos de identificación de la vivienda (dirección y ubicación).
  • La superficie útil de la vivienda y de sus habitaciones.
  • Las estancias y espacios que componen la vivienda.
  • Los estándares máximos de ocupación (es decir, cuantas personas, como máximo, pueden habitar en la vivienda).
  • La identificación y titulación de la persona técnica que certifica la habitabilidad.

Impuesto sobre los activos no productivos de las personas jurídicas

Se trata de un impuesto que pretende gravar especialmente la propiedad de bienes inmuebles por parte de sociedades patrimoniales que se han utilizado como una pantalla elusiva del impuesto sobre el patrimonio.    El flamante impuesto grava a las personas jurídicas que tengan, en la fecha del devengo del impuesto, los siguientes activos, siempre que no sean productivos y estén ubicados en Cataluña:   a) Bienes inmuebles.   b) Vehículos a motor con una potencia igual o superior a doscientos caballos.   c) Embarcaciones de ocio.   d) Aeronaves.   e) Objetos de arte y antigüedades con un valor superior al establecido por la Ley del patrimonio histórico.   f) Joyas.   

La redacción de la norma catalana no es muy clara, tanto es así que de la simple lectura parece que cualquier persona jurídica titular de una embarcación en tierra o en agua que esté en Catalunya, o sea titular del derecho uso de un amarre en Catalunya el próximo día 30 de junio, que no estén destinados a una actividad económica, y sean utilizados por un socio de la sociedad o personas vinculadas, sin hacer un pago de mercado por ello, tendrían la obligación de pagar por impuesto sobre los activos no productivos de las personas jurídicas.   

La duda mayúscula que surge es quien ha de pagar efectivamente este impuesto. 

  La ley de financiación de las Comunidades autónomas señala que las Comunidades Autónomas podrán establecer sus propios impuestos, siempre que no recaigan sobre hechos imponibles gravados por el Estado o por los tributos locales, y en cualquier caso han de seguir los siguientes principios:   a) No podrán sujetarse elementos patrimoniales situados, rendimientos originados ni gastos realizados fuera del territorio de la respectiva Comunidad Autónoma.  b) No podrán gravarse, como tales, negocios, actos o hechos celebrados o realizados fuera del territorio de la comunidad impositora, ni la transmisión o ejercicio de bienes, derechos y obligaciones que no hayan nacido ni hubieran de cumplirse en dicho territorio o cuyo adquirente no resida en el mismo.  c) No podrán suponer obstáculo para la libre circulación de personas, mercancías y servicios capitales, ni afectar de manera efectiva a la fijación de residencia de las personas o de la ubicación de empresas y capitales dentro del territorio español, y no podran implicar, en ningún caso, privilegios económicos o sociales ni suponer la existencia de barreras fiscales en el territorio español, ni comportar cargas trasladables a otras Comunidades.   

De entrada parece que las personas jurídicas que no tengan residencia en Catalunya no estarán obligadas al pago del impuesto, por mucho que la redacción sea ambigua e inclusiva. Y probablemente nos encontremos en un supuesto de doble tributación.

 El verdadero riesgo es que el Estado, lejos de impugnar la norma ante el Constitucional, como suele hacer sistemáticamente, haga suyo el impuesto, y lo perfeccione. 

El certificado de deudas con la comunidad de propietarios

En toda compraventa de apartamentos o bienes inmuebles cuando un propietario adquiere una finca sujeta a un régimen de propiedad horizontal, asume la obligación de contribuir al sostenimiento de los gastos ordinarios y extraordinarios que se generen en los elementos comunes, mediante de una cuota de comunidad, que puede ser mensual o trimestral.

La utilización de las zonas comunes genera gastos de la luz, limpieza, seguro, ascensor, mantenimiento y reparación, que deben ser sufragados por todos los propietarios de las viviendas que forman parte de la comunidad.

La Ley de Propiedad Horizontal establece que el vendedor deberá declarar que se halla al corriente de pago de los gastos generales de la comunidad de propietarios. Por ello debe aportar un certificado, emitido por el secretario de la Comunidad, con el visto bueno de su presidente, en el que se detalle el estado de deudas de la vivienda en cuestión y es necesario que se incluya también la referencia a derramas o cualquier gasto extraordinario pendiente de pago.

Qué es el certificado de aptitud,

El certificado de aptitud es el documento, que en base la informe de la inspección técnica, señala si el edificio o vivienda es apto.

El certificado de aptitud con el siguiente resultado:

  • Apto, si el edificio no presenta deficiencias, o las presenta simplemente de carácter leve.
  • Apto provisional, si el edificio presenta deficiencias calificadas como de importantes.
  • Apto cautelarmente, si el edificio presenta deficiencias calificadas como de graves o muy graves, en el caso de que éstas se hayan resuelto provisionalmente gracias a las medidas cautelares ya ejecutadas.
  • O, en su defecto, como resolución denegatoria de aptitud, si el edificio presenta deficiencias calificadas como de graves o muy graves sin las medidas cautelares ejecutadas.

La vigencia del certificado de aptitud varia en función de la existencia, o no, de deficiencias en la vivienda o edificio:

  • Si el edificio no presenta deficiencias, o son de carácter leve, su validez será de 10 años.
  • Si el edificio presenta deficiencias importantes, su validez es de 6 años, con revisión bianual.
  • Si el edificio presenta deficiencias graves o muy graves, pero se han ejecutado las medidas provisionales necesarias para reducir el riesgo, su validez será de 3 años, con controles cada 12 meses, para verificar que las medidas ejecutadas en el edificio se mantienen.

¿Qué es el IBI, Impuesto de bienes Inmuebles?.

El IBI es un impuesto regulado por la ley de haciendas locales. Se trata de un impuesto Local, que grava la propiedad de un bien, usufruto , concesión , y que tiene por objeto gravar el valor de los bienes inmuebles, y que corresponde cobrar al ayuntamiento donde se halle el inmueble.

El contribuyente debe pagar anualmente el IBI de su inmueble, si bien es posible que le ayuntamiento ofrezca la posibilidad de fraccionar el pago del impuesto en distintos pagos a lo largo del año.

El IBI se devenga cada 1 de enero por ello loes recibos de todo el año se emiten en nombre del persona que era propietario o titula cada primero de año.

Una vez adquirida la vivienda, el comprador deberá dirigirse a su ayuntamiento y, acreditando su condición de nuevo propietario de la vivienda (mediante una copia simple de su escritura de compraventa que le enviamos por correo electrónico el mismo día de la firma), solicitar el cambio de domiciliación del recibo del IBI para que, el impuesto del año siguiente y los sucesivos se giren a la cuenta bancaria del nuevo propietario, y no a la del vendedor.

No obstante, como se ha indicado, este cambio no afectará al recibo o recibos del año en curso que estuvieren pendientes de pago, de modo que, para solventar la situación de la anualidad presente, deberá seguir el criterio de prorrata y pacto entre partes.

Cómo cancelar una hipoteca.

La compraventa del inmuebles supone un desembolso importante que en ocasiones necesitará de financiación .

La financiación se obtiene habitualmente a través de un préstamo bancario, que se garantiza mediante una hipoteca, que se inscribe en el Registro de la propiedad.

La hipoteca supone que la finca garantiza el cumplimiento de una obligación ( normalmente el pago de una deuda). Por ello es imprescindible al hacer la compraventas que las cargas hipotecarias estén canceladas o se vayan a cancelar.

En el caso que no pudieran cancelarse a tiempo, es imprescindible exigir el «certificado de saldo cero» o el comprador debe retener parte del precio. el certificado de saldo cero es un documento fundamental, ya que sin él no se podrá cancelar la carga hipotecaria

La cancelación hipotecara debe constar en el registro de la propiedad, y si se hace en el mismo momento de la compraventa, debe comparecer en la notaria un apoderado del Banco que firme la escritura de cancelación hipotecaria con la parte del precio que se paga.

Sobre una sola finca pueden existir varias hipotecas, embargos y cargas que tienen una prioridad de cobro según la fecha de inscripción en el Registro de la propiedad.

Además debe plantearse, quien debe pagar los gastos de cancelación.