La TASA T0 con IVA o sin IVA: Acción de reembolso sin hecho imponible del IVA.

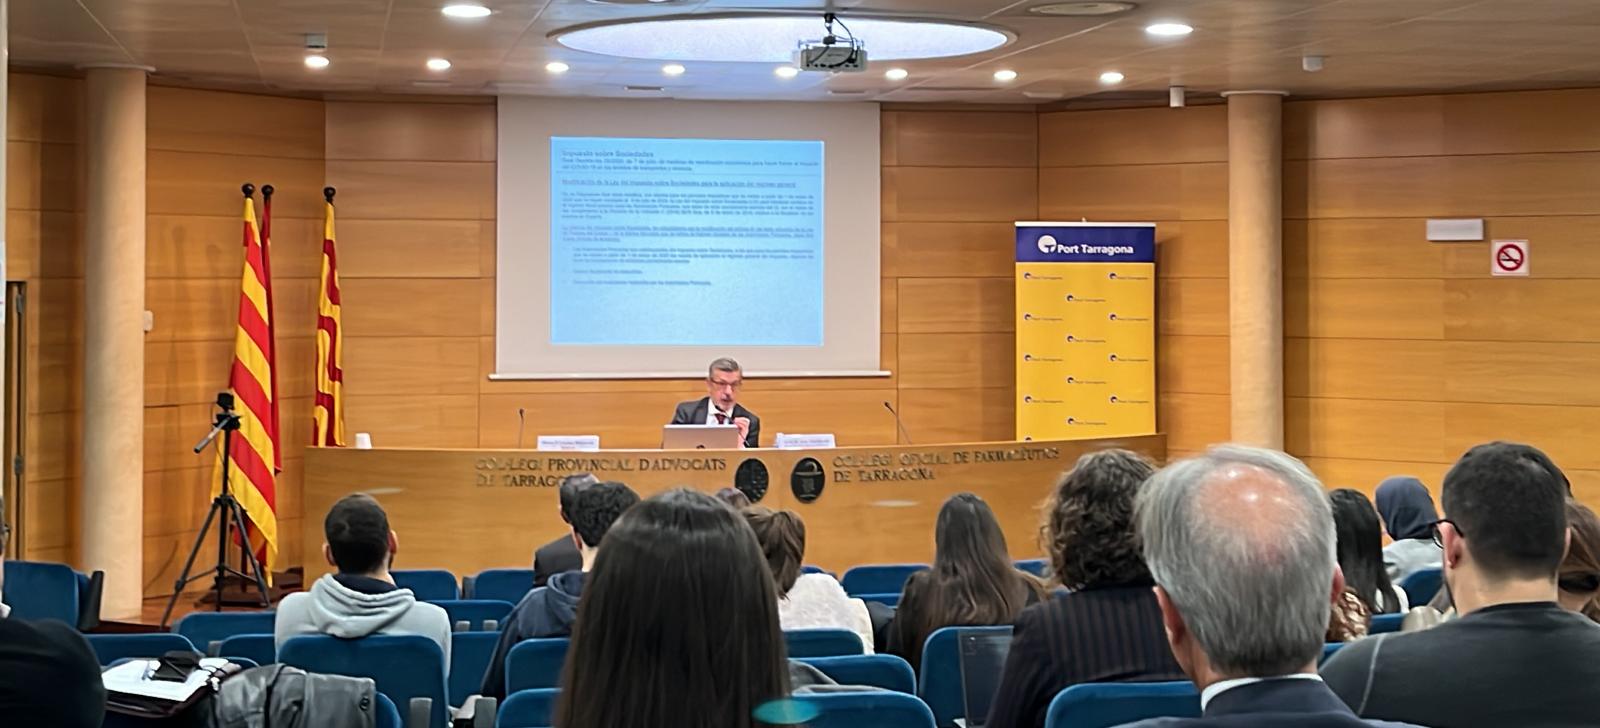
jornada puertos Tarragona 2022

Durante las IX jornadas portuarias de Tarragona en el tema desarrollado por el ponente Jordi Joan de Casadevall (Crowe) sobre la especialidad del impuesto de sociedades e IVA en puertos se valoró si la Tasa de Ayudas a la Navegación T0 debe facturase con o sin IVA.

Resulta pacífico que las Autoridades Portuarias deben facturar la tasa T0 sin IVA, y sobre la reflexión de si los concesionarios deben o no refacturar la tasa T0 con o sin IVA se inició el debate.

Por parte de Crowe, se considera que la T0  genera una «acción de reembolso» y no un «hecho imponible del IVA» entre el concesionario y el usuario.

El Servicio de señalización marítima lo prestan las Autoridades Portuarias en colaboración con Puertos del Estado,  y los sujetos pasivos beneficiarios son los titulares de las embarcaciones, no los concesionarios.

Es cierto que la ley portuaria (TRLPEMM) para facilitar la recaudación de la tasa designa la figura del “sustituto del contribuyente” al concesionario, pero el sustituto del contribuyente, frente el sujeto pasivo amarrista, tiene una “acción de reembolso” para que le devuelvan lo que ha pagado por ello.

Según Crowe, no hay hecho imponible del IVA entre concesionario y usuario,  porque no le presta un servicio por la tasa de señalización marítima. Lo único que hace el concesionario como sustituto del contribuyente es pedir un reembolso, y recuperar lo que ha pagado por cuenta del armador.

El servicio de la T0 lo presta la autoridad portuaria, y por tanto, no hay hecho imponible del IVA en la relación que existe entre el concesionario y el titular de la embarcación amarrada que está en su puerto.

Desde Puertos del Estado, la Tasa de señalización se factura sin IVA, y para el ente, aun cuando se liquide la tasa por estimación simplificada no existe duda sobre cuáles son las embarcaciones afectadas dado que es el propio concesionario quien lo determina. El razonamiento tiene lógica dado que el concesionario conoce qué embarcación tiene Puerto Base, y cual está en tránsito y quien debe abonar la tasa.

Las consultas vinculantes del ministerio de hacienda reiteran que la refacturación debe hacerse con IVA al considerarse un elemento accesorio V0256-23.

info@jaumeprats.legal
Licitación: Competencia de proyectos.

La ley de puertos del Estado y de la Marina Mercante introdujo la posibilidad que las entidades sin ánimo de lucro que tenían ciertas limitaciones con las esloras indicativas que su voluntad no era una explotación intensiva de las instalación si no la promoción social del deporte debía ser protegidas para que pudiera continuarse con esta misma condición.   

En especial el artículo 86 LPEMM entendía que no era necesario la convocar concurso sobre dársenas e instalaciones náutico deportivas construidas o no por particulares, cuando el solicitante sea un club náutico u otro deportivo sin fines lucrativos, siempre que las condiciones de la concesión establezcan como máximo un límite del 20 por ciento para el número de atraques destinados a embarcaciones con eslora superior a 12 m.   

La competencia de proyectos es un proceso más simple pero que garantiza igualmente la libre concurrencia y la publicidad en la contratación. La modificación fue presentada como un éxito para los clubs.    La inexistencia de concurso no equivale a renovación automática y y por ello se previó la aplicación del tramite de competencia de proyectos”  

La competencia de proyectos supone que el club interesado, ha de presentar una solicitud ante la autoridad portuaria que mediante anuncio, que se publica en el «Boletín Oficial del Estado», indica la apertura de un plazo de un mes para la presentación de otras solicitudes que tengan, según se determine por la Autoridad Portuaria, el mismo o distinto objeto que aquélla.   

En este trámite de competencia de proyectos se respetará la confidencialidad de los proyectos y de la documentación aportada.    Cuando en el trámite de competencia de proyectos se formulen varias solicitudes, el Consejo de Administración, seleccionará aquélla que, a su juicio, tenga mayor interés portuario, motivado en la captación de nuevos tráficos, compatibilidad con otros usos, inversión, rentabilidad, entre otros, y continuará la tramitación.   

Las autoridades portuarias ha de ser transparentes en su interpretación de qué es lo mejor para ese espacio náutico deportivo, y si no les interesan los clubs se ha de exponer abiertamente.   

La licitación de un espacio deportivo para Puertos de Estado, salvo contadas excepciones, irrelevante. y tal vez seria el momento para desarrollar dentro de “Puertos del Estado” un equipo especializado en náutica deportiva que genere criterios.   

En todos estos procesos de renovaciones fallidas, los más perjudicados son los trabajadores de los clubes, la actividad deportiva y los usuarios más modestos : si hay una misma actividad, con los mismos clientes lo justo es la subrogación del personal, porque el nuevo concesionario sí que va quedarse con los activos y con los clientes. 

Que es la TASA T0 o de Señalización marítima

¿Qué es la Tasa T0?

La Tasa T0 es la que se paga por el “servicio de señalización marítima” que corresponde a la instalación, mantenimiento, control e inspección de dispositivos visuales, acústicos, electrónicos o radioeléctricos, activos o pasivos, destinados a mejorar la seguridad de la navegación y los movimientos de los buques en el mar litoral español.

¿Quién debe pagar la tasa T0?.

El propietario del buque o embarcación, el naviero, y el capitán o patrón del buque o embarcación es el que debe pagar la tasa T0 una sola vez al matricular la embarcación, si tiene menos de 9 metros de eslora; o bien anualmente si se es propietario de una motora de eslora es mayor de 9 m o un velero mayor de 12 metros.

¿Cómo se paga?

Cada autoridad portuaria tiene habitada en su portal digital el enlace para el cobro de las tasas portuarias

Sobre la tasa T0 para embarcaciones deportivas es el concesionario del puerto donde la embarcación tenga el “puerto base” el encargado del cobro y pago de la tasa ( gestión) al tener el concesionario la consideración de sujetos pasivos sustitutos.

¿Cómo puede el concesionario conocer las medidas de la embarcación??

Para el cobro y pago de la tasa es recomendable entregar al concesionario copia de la documentación de la embarcación y con ello pueda identificar la eslora y manga reales.

¿Quién me da la Justificación del pago de la Tasa T0?

El concesionario es el que ha de entregar certificado del pago de la tasa, dado que es el que tiene la relación con la respectiva autoridad portuaria.

¿Puedo impugnar la tasa T0?

Si , si la tasa ha estado mal liquidada o el cobro no se corresponde con las medidas reales de la embarcación se pude impugnar.

¿Cómo calculo lo que tengo que pagar por tasa T0?

La tasa T0 se calcula multiplicando 9,12 Euros/m2 por los metros de eslora y mangas reales que tenga la embarcación.

¿He de pagar la tasa T0 si voy en tránsito?

Si pago la Tasa T0 en mi puerto base, no tengo que pagar la tasa T0 cuando entre en puertos en los que esté en tránsito.

Las embarcaciones en tránsito que no hayan pagado T0 en su Puerto Base, deben pagar la tasa T0 por días.

¿Me puede cobrar el Iva de la Tasa T0?

Las liquidaciones de la tasa TO emitidas por las Autoridades portuarias van sin IVA porque no son tasas estrictamente portuarias.

Si tienes dudas sobre la tasa T0 puedes formular consulta a Anna@Jaumeprats.legal

Impuesto sobre los activos no productivos de las personas jurídicas

Se trata de un impuesto que pretende gravar especialmente la propiedad de bienes inmuebles por parte de sociedades patrimoniales que se han utilizado como una pantalla elusiva del impuesto sobre el patrimonio.    El flamante impuesto grava a las personas jurídicas que tengan, en la fecha del devengo del impuesto, los siguientes activos, siempre que no sean productivos y estén ubicados en Cataluña:   a) Bienes inmuebles.   b) Vehículos a motor con una potencia igual o superior a doscientos caballos.   c) Embarcaciones de ocio.   d) Aeronaves.   e) Objetos de arte y antigüedades con un valor superior al establecido por la Ley del patrimonio histórico.   f) Joyas.   

La redacción de la norma catalana no es muy clara, tanto es así que de la simple lectura parece que cualquier persona jurídica titular de una embarcación en tierra o en agua que esté en Catalunya, o sea titular del derecho uso de un amarre en Catalunya el próximo día 30 de junio, que no estén destinados a una actividad económica, y sean utilizados por un socio de la sociedad o personas vinculadas, sin hacer un pago de mercado por ello, tendrían la obligación de pagar por impuesto sobre los activos no productivos de las personas jurídicas.   

La duda mayúscula que surge es quien ha de pagar efectivamente este impuesto. 

  La ley de financiación de las Comunidades autónomas señala que las Comunidades Autónomas podrán establecer sus propios impuestos, siempre que no recaigan sobre hechos imponibles gravados por el Estado o por los tributos locales, y en cualquier caso han de seguir los siguientes principios:   a) No podrán sujetarse elementos patrimoniales situados, rendimientos originados ni gastos realizados fuera del territorio de la respectiva Comunidad Autónoma.  b) No podrán gravarse, como tales, negocios, actos o hechos celebrados o realizados fuera del territorio de la comunidad impositora, ni la transmisión o ejercicio de bienes, derechos y obligaciones que no hayan nacido ni hubieran de cumplirse en dicho territorio o cuyo adquirente no resida en el mismo.  c) No podrán suponer obstáculo para la libre circulación de personas, mercancías y servicios capitales, ni afectar de manera efectiva a la fijación de residencia de las personas o de la ubicación de empresas y capitales dentro del territorio español, y no podran implicar, en ningún caso, privilegios económicos o sociales ni suponer la existencia de barreras fiscales en el territorio español, ni comportar cargas trasladables a otras Comunidades.   

De entrada parece que las personas jurídicas que no tengan residencia en Catalunya no estarán obligadas al pago del impuesto, por mucho que la redacción sea ambigua e inclusiva. Y probablemente nos encontremos en un supuesto de doble tributación.

 El verdadero riesgo es que el Estado, lejos de impugnar la norma ante el Constitucional, como suele hacer sistemáticamente, haga suyo el impuesto, y lo perfeccione. 

Hacia la nueva gestión de los puertos.

El puerto de recreo concebido como una instalación para la botadura, izada, amarre y servicio de embarcaciones ha de evolucionar para convertirse un centro de atracción y generador actividades.  

La experiencia de los últimos años acredita que la mera operativa portuaria es insuficiente para sostener económicamente las instalaciones náuticas. La demanda típicamente cautiva ha descendido.  

Las normas de contratación administrativa lanzan irremediablemente al concesionario a convertirse en un mero colaborador de la administración, ejecutor de obra pública y prestador de un servicio portuario.  

Según Gabriel de Sandoval, (FEAPDT) la nueva gestión de las instalaciones náuticas de recreo deben apoyarse en centros de atracción que den valor a cada marina, promuevan el acercamiento de nuevos usuarios y clientes que supongan un incremento de visitantes y de la facturación a final de año.  

El alma que otorga valor concesional se consigue con diversas fórmulas que van con la idiosincrasia de los gestores.  

El “core business” de la instalación náutica puede basarse en la exclusividad: generar un ambiente exclusivo es un nicho que tiene su parte de mercado y puede atraer a nuevos usuarios .

La gestión y complemento del ocio familiar es un punto a considerar. La portada del Boating Times de Long Island d es muy elocuente sobre de la necesidad de atender a las necesidades de las familias: la revista destaca en la portada una foto de seis niños felices en el pantalán, con los enunciados: “seguridad de los pequeños”, “menos estrés y más navegar”. Debemos promover actividades que pueden hacer las familias en el puerto después de un día de navegación.  

Las escuelas de vela y de titulaciones náuticas o los campus de verano son una fuente de visitas recurrentes. Claro, es fuente de visitantes si se hace de manera profesional y con vocación, en caso contrario … no viene nadie.  

La oferta gastronómica que tenga una calidad asimilada a los restaurantes de la zona es una buena razón para acceder a las instalaciones portuarias. Pensemos en la distancia a la que estamos dispuestos a desplazarnos para ir a un restaurante preferido un fin de semana, o a diario. Todo puerto debería disponer de Salas polivalentes para hacer conferencias, eventos publicitarios, fiestas de cumpleaños o si se tercia alguna boda. Una boda al lado del mar en un puerto, ¿por qué no?.  

El servicio total a la embarcación también tiene su fórmula de éxito. La instalación portuaria se encarga del amarre, mantenimiento y puesta apunto de la embarcación, su invernada, talleres, tiendas… todo lo relacionado con la embarcación.

Pero hay elementos que como el valor, se le supone: El éxito pasa por la profesionalización del staff y personal de servicios complementarios, que han de estar a la altura del usuario; y por el compromiso del concesionario a realizar las remodelaciones que doten del mejor abrigo y seguridad a la embarcación.

La náutica deportiva pierde la bonificación de 20 céntimos en la compra de combustible.

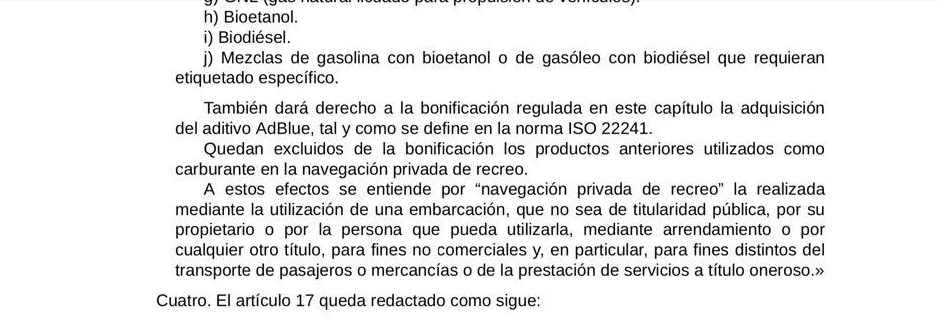
El gobierno excluye de la bonificación del combustible de 20 céntimos a las embarcaciones destinadas a la “navegación privada de recreo”.

Según el RDL 11/2022, … “Quedan excluidos de la bonificación los productos … utilizados como carburante en la navegación privada de recreo.

A estos efectos se entiende por “navegación privada de recreo” la realizada mediante la utilización de una embarcación, que no sea de titularidad pública, por su propietario o por la persona que pueda utilizarla, mediante arrendamiento o por cualquier otro título, para fines no comerciales y, en particular, para fines distintos del transporte de pasajeros o mercancías o de la prestación de servicios a título oneroso.”

Real Decreto-ley 11/2022, que prorroga las medidas para responder a las consecuencias económicas de la guerra de Ucrania,  y para hacer frente a situaciones de vulnerabilidad social,  ha dejado sin prórroga  la venta de carburantes para las embarcaciones de recreo.

Redacción del Art 15 del  Real Decreto-ley 6/2022, de 29 de marzo, por el que se adoptan medidas urgentes en el marco del Plan Nacional de respuesta a las consecuencias económicas y sociales de la guerra en Ucrania.

Tasa embarcaciones deportivas o de recreo (TA5) en Cataluña.

Embarcación deportiva

El hecho imponible de la tasa de las embarcaciones deportivas o de recreo (TA5) consiste en la utilización por las embarcaciones deportivas o de recreo de las aguas del puerto, canales de acceso, obras de abrigo y, si procede, de las zonas de anclaje o de las instalaciones de amarre, atraque en muelles o en muelles de pilotes del puerto, accesos terrestres y vías de circulación.

En las infraestructuras portuarias otorgadas en autorización, concesión o contrato administrativo, la concesionaria o autorizada tiene la condición de sustituto del contribuyente.

En las infraestructuras portuarias en régimen de concesión o autorización, el pago de la deuda tributaria es exigible por el método de «estimación directa» mensualmente, o por previa solicitud por «estimación objetiva», por adelantado con periodicidad anual.

En el método de estimación directa, la cuota íntegra de la tasa se determina multiplicando las cuantías fijas que se señalan a continuación por la superficie de Dominio público portuario utilizada y por el número de días de utilización.
a) Embarcaciones de base: 0,040 euros.
b) Embarcaciones transeúntes: 0,061 euros.

Los buques con una superficie ocupada superior a 100 metros cuadrados están sujetos a estimación directa.

En el método de estimación objetiva, la cuota íntegra de la tasa se determina multiplicando la cuantía fija de 0,020 euros por los metros de amarre disponible y por 365 días.

Los metros de amarre disponible se calculan multiplicando el número de amarres utilizados por la superficie de dominio público portuario utilizada por una embarcación tipo.

La superficie ocupada por una embarcación tipo no puede ser inferior a 10 metros cuadrados ni superior a 100 metros cuadrados. Corresponde a Ports de la Generalitat determinar anualmente la superficie ocupada por una embarcación tipo en cada infraestructura portuaria en régimen de concesión o autorización. A tal efecto, los acuerdos que adopte Ports de la Generalitat deben ir precedidos de un período de información pública por un plazo no inferior a veinte días y de un estudio que justifique su procedencia.
Para su eficacia, dichos acuerdos deben publicarse en el «DOGC» antes del 1 de enero de cada año. Si en un ejercicio concreto Ports de la Generalitat no adopta dicho acuerdo, debe entenderse tácitamente prorrogado el adoptado en el ejercicio anterior.

La cuota íntegra de la tasa puede ser objeto de alguna de las siguientes bonificaciones:
a) Acogerse al método de estimación objetiva ( Bonificación 50 % de la cuota íntegra de la tasa).
b) Fomentar la náutica popular (bonificación del 20% de la cuota íntegra de la tasa.

Enlace de la REGULACION CONSOLIDADA

El valor de referencia en la transmisión de los amarres para la Agencia Tributaria.

amarre Club Vela Blanes

El 1 de enero de 2022 entró en vigor la  Ley 11/2021 de 9 de julio, que modifica el cálculo la base imponible del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentos (ITPAJD) y del Impuesto sobre Sucesiones y Donaciones (ISD) cuando afecta a «bienes inmuebles» .

A partir de 2022 el «valor de referencia señalado por el catastro» es el elemento determinante de la base imponible cuantificando el valor de los inmuebles.

En lo que afecta al valor de los amarres, la Generalitat de Catalunya ha manifestado que NO EXISTE VALOR DE REFERENCIA PARA LOS AMARRES y que la guía continuará siendo el valor de €/m2 de agua que configuran los derechos de uso preferente de amarre y que tradicionalmente vienen publicándose cada año.

Tramitación de la nueva Ley Puertos del Estado y Marina Mercante y Ley de Navegación Marítima

El 1 de marzo de 2022 se ha aprobado en primera lectura por parte del Consejo de Ministros el anteproyecto del Texto Refundido de la Ley de Puertos del Estado y de la Marina Mercante y la Ley de Navegación Marítima.

El Anteproyecto dedica un capítulo específico para la náutica de recreo, da una definición de la náutica recreo y las embarcaciones o buques de recreo. 

Además de las definiciones, se categoriza la náutica entendida como la náutica y la pesca deportiva.

El capítulo referente a la náutica de recreo incluye el arrendamiento náutico y también los conceptos de arrendamiento de casco desnudo. El límite objetivo para entender náutica de recreo se fija en 12 pasajeros.

No obstante, esta regulación, cabría identificar algunos problemas, en especial cuando las embarcaciones de recreo hacen actividades que no son las propias, por ejemplo, una asistencia o un salvamento náutico, en las que obviamente las responsabilidades serían mayores.

También se desarrollan algunos puntos sobre la responsabilidad del asegurador y el que será un nuevo marco registral de los registros de Ceuta y Melilla que se añaden al registro canario (REBECA)

En cuanto al seguro obligatorio se añadiría además de la obligación de un seguro mínimo el tema de la remoción de restos, del mismo modo se actualizan los límites de responsabilidad.

Dentro del concepto de seguro se va a crear un registro electrónico donde se va a identificar las pólizas, el tomador del seguro y la embarcación asegurada similar al que pasa con los automóviles.

El registro de los seguros de las embarcaciones será una herramienta muy fácil para que la Guardia Civil controle la flota. Simplemente con mirar la amura de la embarcación y saber la matrícula, la Guardia Civil podrá identificar si una embarcación tiene o no tiene seguro y su titular.

La información de los seguros será accesible también para las Autoridades Portuarias y los gestores de los puertos.

En cuanto al abandono de las embarcaciones, sigue el procedimiento de convertir lo que es la jurisdicción voluntaria civil en una jurisdicción notarial.

Una de las quejas que se trató en el congreso de ANEN 2022 por parte del Director General de la Marina Mercante D. Benito Núñez fue la infradotación de las Capitanías Marítimas y la falta de personal. El criterio para facilitar las tramitaciones es convertirlas en “declaración responsable” y que la Capitanía Marítima tenga una posición más de inspección que no de control previo.

Se trató sobre el régimen sancionador, en especial con las actividades de chárter, en que en principio toda la responsabilidad de las embarcaciones de chárter recae sobre el armador (empresa de chárter) y no sobre el patrón que es el que puede incumplir las obligaciones No obstante, podríamos distinguir entre 2 tipos de obligaciones: las obligaciones propias del patrón respecto de sus maniobras;  y las obligaciones propias de la embarcación que en este caso por errores de documentación o falta de la misma que debería corresponder a los titulares de la embarcación y a la empresa de chárter.

Se planteó sustituir el impuesto de matriculación por un impuesto anual similar al impuesto de circulación.

El anteproyecto sigue la validación de los Ministerios, y luego se enviará para su tramitación a las Cortes Generales, por lo que el plazo objetivo para que vea la luz es aún de 1 año.

La T0: una tasa mal regulada

La tasa T0 de ayudas a la navegación es una tasa mal planteada, deficientemente regulada y profundamente injusta para la náutica de recreo. 
Las expectativas a corto para eliminar tributos es una quimera. Pero cuando las tasas son injustas, y mal reguladas tenemos la obligación de persistir. No todo vale. 


Un barco de pesca de 15 metros de eslora paga por la tasa T0 unos 28 euros al año, y una embarcación de recreo de la misma eslora debe abonar cerca de 700 euros al año, es decir, 25 veces mas, por sólo estar en el agua. 

En una sociedad en que el pago de los impuestos se hace mayoritariamente por autoliquidación ¿Cuál es el impedimento para que las tasas que afectan a las embarcaciones , en especial, la T0 de barcos a motor de más de 9 metros de eslora, y a vela de más de 12 metros de eslora, se pague por autoliquidación y se controle su abono en el momento de las revisiones técnicas?. 
 Que el concesionario deba pagar la tasa de los barcos abandonados que están en la marina, o de los impagados, que resulta evidente que no van a pagar ni los gastos de mantenimiento -y menos las tasas -, es inaceptable . 
Que en el pago de la tasa T0 el sujeto pasivo sustituto sea el concesionario es de una grave injusticia. Y no sólo eso, en los puertos autonómicos se obliga al propio concesionario a instalar y mantener su propia señalización sin cargo a la tasa que injustamente debe recaudar. 

 Y no solo la T0 ha estado mal regulada desde un principio, sino que se duplicó para cubrir el déficit de SASEMAR, que cobra por los servicios de salvamento que presta a las embarcaciones de recreo que lo requieren. 

Pero alguien en la administración portuaria podría razonar que la tasa T0 debería circunscribirse a grandes esloras, a buques de mas de 24 metros, pagarse por autoliquidación , y dejar de lado a los concesionarios que ya tienen suficiente con prestar el servicio portuario para acabar de hacer de recaudador de tasas injustas. 


Las Autoridades Portuarias mas sensibles  tienen a disposición de los armadores los modelos descargables para formular el pago de la T0 por autoliquidación. 


Jaume Prats

www.JaumePrats.legal